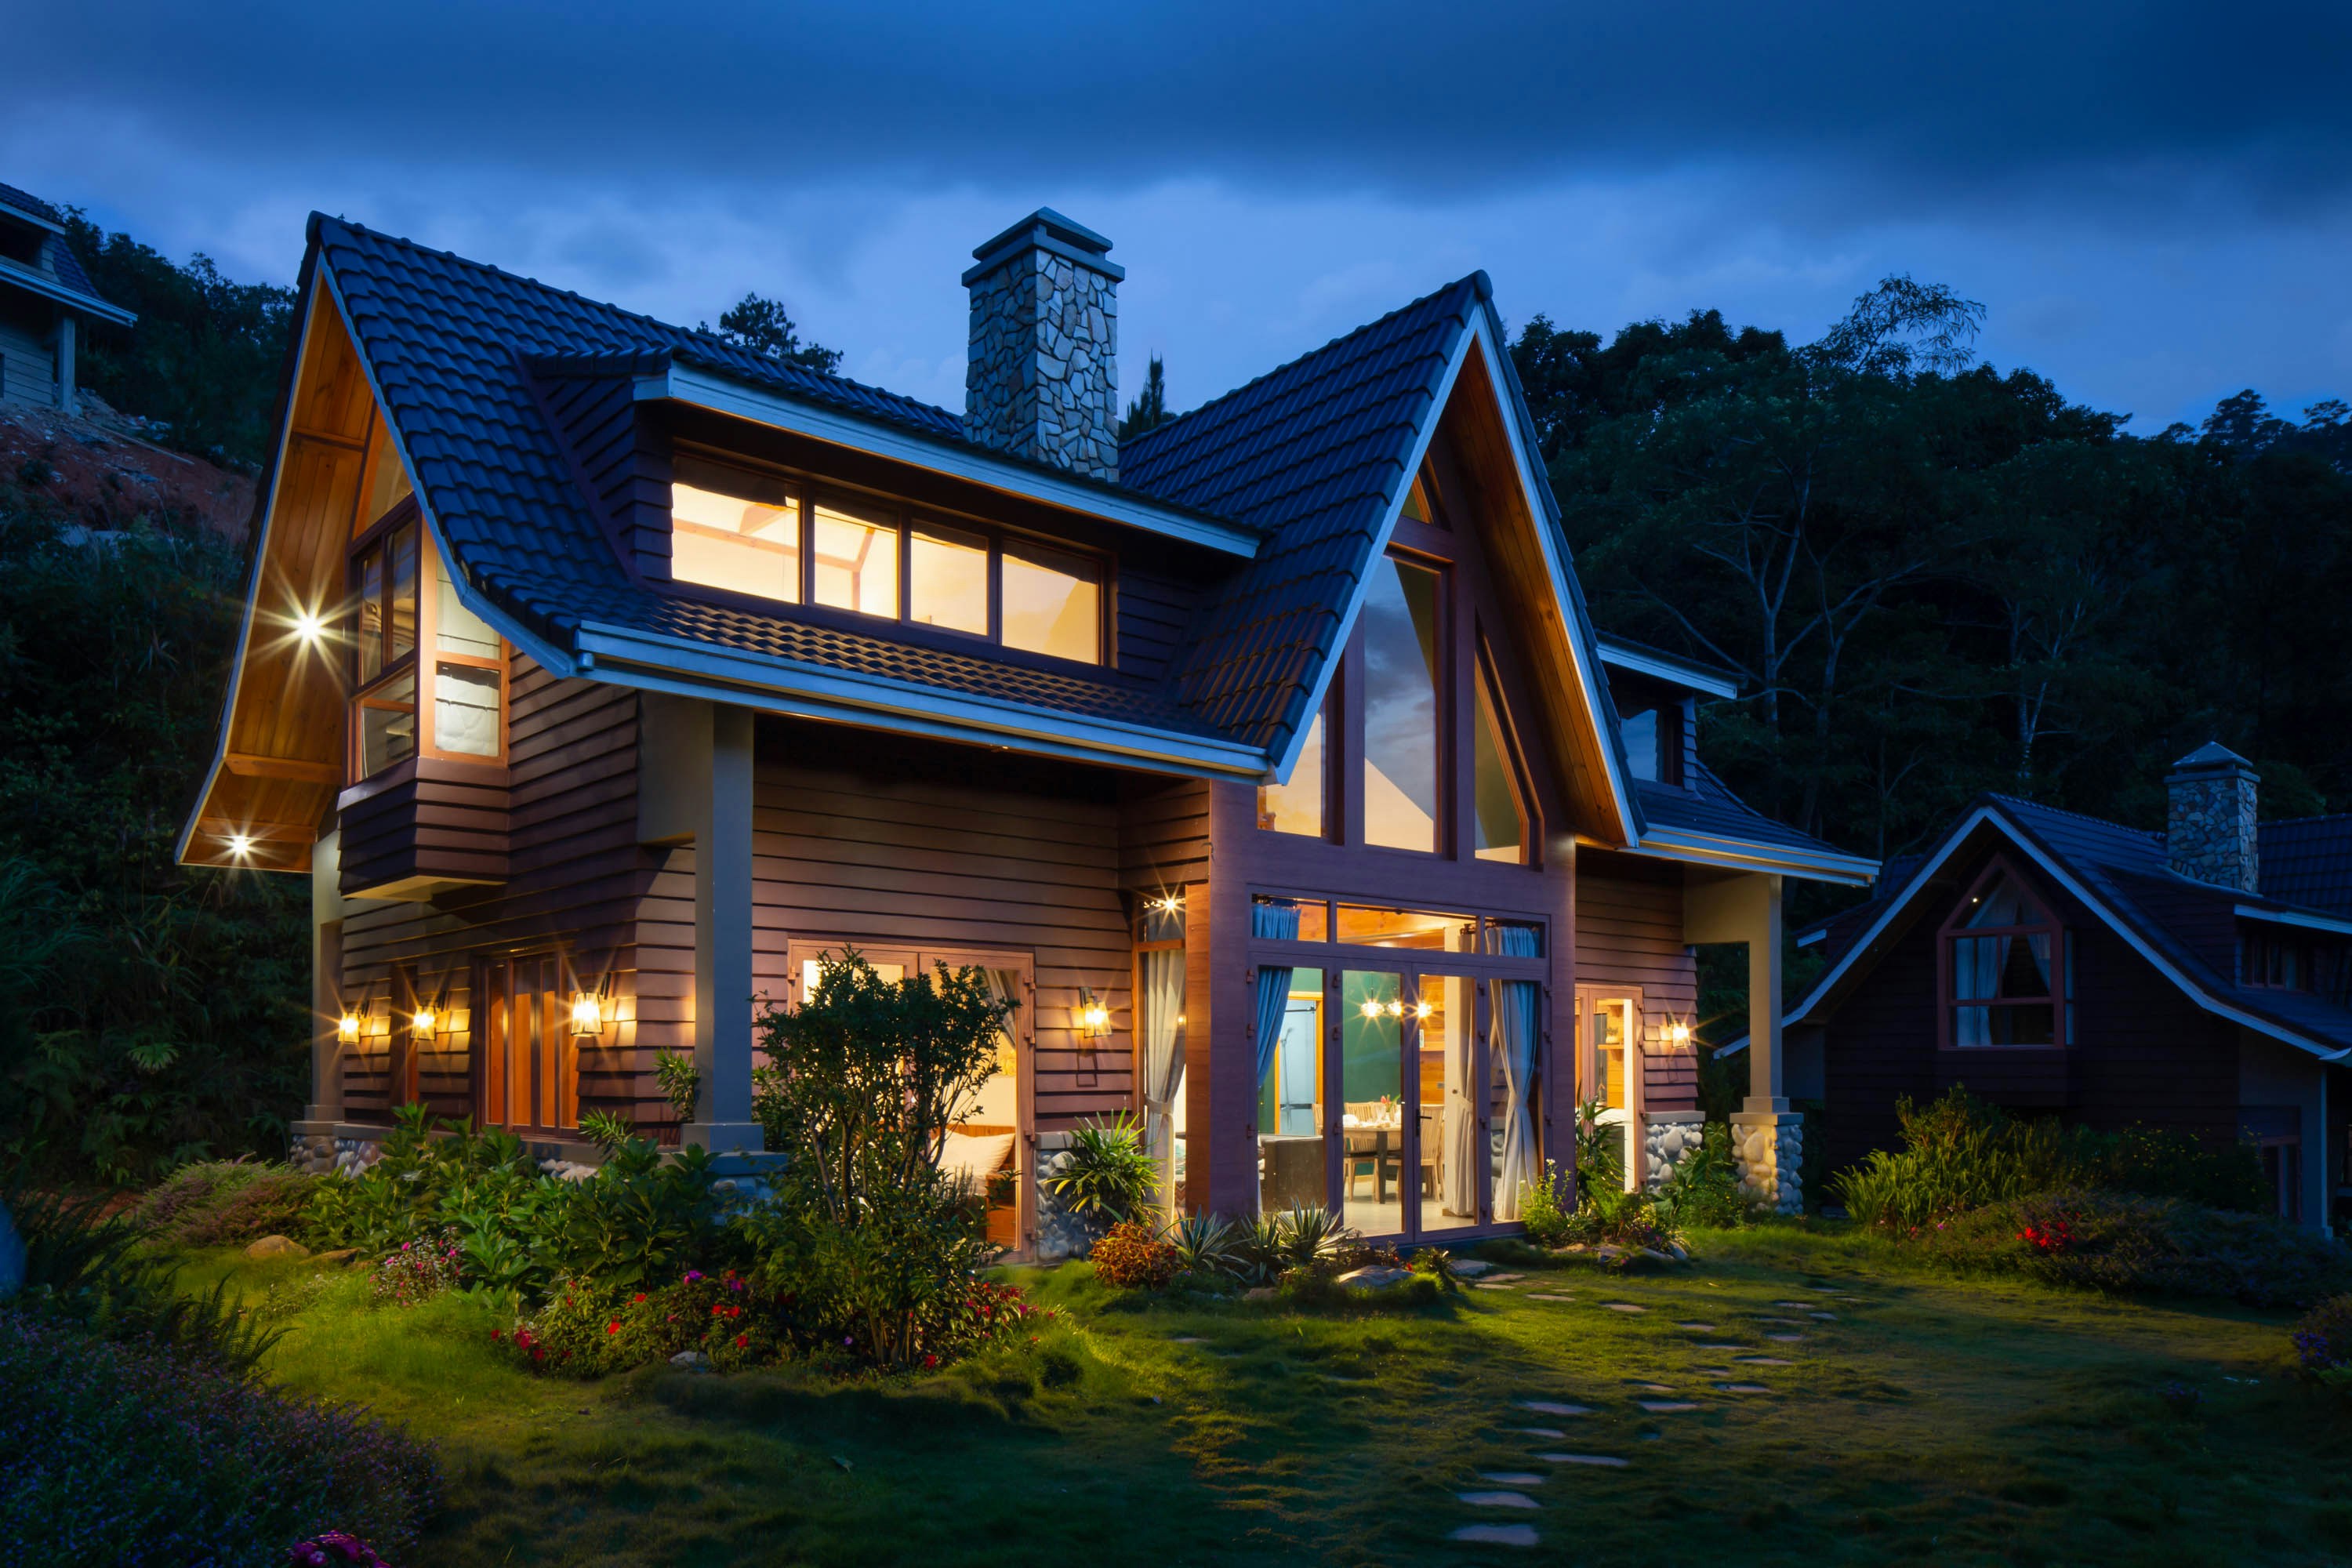
Strategi APERNAS Jatim membedah solusi inkubasi UMKM bagi MBR untuk bersihkan skor SLIK OJK dan mempercepat target 3 juta rumah tahun 2026 di Jawa Timur.
Malang, Propertimedia – Di tengah ambisi besar pemerintah mengejar target pembangunan 3 juta rumah pada tahun 2026, sebuah ganjalan besar muncul di akar rumput. Masyarakat Berpenghasilan Rendah atau MBR, yang menjadi sasaran utama program hunian bersubsidi, justru banyak yang terjebak dalam labirin sistem keuangan digital. Kondisi ini memicu keprihatinan mendalam bagi Iin Insiati, Ketua Asosiasi Pengembang Rumah Sederhana Sehat Nasional atau APERNAS Jawa Timur. Dalam sebuah pertemuan hangat bersama Propertimedia.com pada Senin, 25 Januari 2026 di Malang, Jawa Timur, Iin mengungkapkan kegelisahannya terhadap fenomena eksklusi finansial yang menimpa masyarakat kecil.
Iin Insiati melihat bahwa ribuan calon debitur KPR subsidi harus mengubur impian memiliki rumah sendiri hanya karena catatan merah di Sistem Layanan Informasi Keuangan atau SLIK OJK, yang lebih akrab dikenal masyarakat sebagai BI Checking. Ironisnya, hambatan tersebut sering kali dipicu oleh tunggakan yang nominalnya sangat kecil, atau yang ia sebut sebagai utang receh pada platform paylater dan pinjaman online. Baginya, jika persoalan administratif ini tidak segera dicarikan terobosan, maka cita-cita besar Presiden Prabowo Subianto untuk menyediakan 3 juta hunian layak bagi rakyat akan sulit tercapai di lapangan.
Kekhawatiran Iin bukan tanpa alasan. Sebagai ketua asosiasi pengembang, ia menyadari bahwa anggota APERNAS rata-rata memiliki keterbatasan modal untuk menanggung beban pembiayaan secara mandiri dalam jangka panjang. Para pengembang membutuhkan kelancaran akad kredit agar ekosistem pembangunan tetap berputar. Oleh karena itu, Iin mengusulkan sebuah gagasan radikal sekaligus solutif, yakni menaikkan kelas ekonomi MBR terlebih dahulu melalui sektor Usaha Mikro, Kecil, dan Menengah atau UMKM. Dengan pendapatan yang meningkat dari sektor produktif, MBR diharapkan mampu menutup segala tunggakan masa lalu dan menjadi layak di mata perbankan untuk mengakses fasilitas KPR.
Tragedi Utang Receh dan Momok SLIK OJK bagi MBR
Fenomena digitalisasi keuangan di Indonesia memang membawa dua sisi mata uang. Di satu sisi, kemudahan transaksi melalui aplikasi belanja dengan fitur buy now pay later memberikan kemudahan konsumsi. Namun di sisi lain, ketidaktahuan masyarakat terhadap mekanisme penagihan dan pelaporan otomatis ke sistem OJK menjadi jebakan batman yang mematikan. Iin Insiati menyoroti banyak kasus di mana MBR gagal melakukan akad kredit rumah seharga ratusan juta rupiah hanya karena memiliki tunggakan sebesar Rp100.000 hingga Rp500.000 yang terlambat dibayar selama beberapa bulan.
Sistem perbankan di Indonesia sangat menjunjung tinggi prinsip kehati-hatian dalam menjaga rasio non-performing loan atau NPL. Bank Tabungan Negara atau BTN dan bank pembangunan daerah lainnya mensyaratkan calon nasabah berada pada posisi Kolektibilitas 1 atau lancar. Begitu seseorang masuk ke kategori Skor 3 atau kurang lancar karena terlambat membayar lebih dari 90 hari, maka pintu akses KPR akan tertutup secara otomatis oleh sistem. Bagi MBR yang bekerja di sektor informal atau memiliki pendapatan pas-pasan, memulihkan status ini sering kali menjadi tantangan berat karena mereka tidak memiliki cadangan dana segar untuk melunasi utang pokok beserta bunga dan denda yang menumpuk.
Iin Insiati menegaskan bahwa APERNAS Jawa Timur tidak ingin sekadar menjadi penonton dalam kemacetan sistem ini. Ia memandang perlu adanya pendampingan nyata yang menyentuh akar masalah ekonomi rumah tangga. Menurutnya, membantu MBR membangun UMKM adalah jalan keluar yang paling masuk akal untuk menciptakan kemandirian finansial. Dengan memiliki unit usaha mandiri, MBR tidak hanya bergantung pada gaji tetap yang terbatas, tetapi memiliki instrumen untuk mengakselerasi pelunasan utang agar nama mereka kembali bersih di sistem otoritas keuangan.
Strategi Naik Kelas: Inkubasi UMKM sebagai Jembatan Hunian
Gagasan yang diusung oleh Iin Insiati berfokus pada konsep pemberdayaan ekonomi sirkular di lingkungan perumahan. Strategi ini dimulai dengan mengidentifikasi calon pembeli rumah yang terkendala BI Checking tetapi memiliki itikad baik untuk memiliki rumah. APERNAS Jawa Timur berperan sebagai fasilitator yang membantu MBR tersebut untuk merintis usaha mikro dengan modal yang terjangkau. Fokus utamanya adalah pada jenis usaha yang memiliki perputaran uang harian atau cash flow yang cepat agar hasilnya bisa langsung dirasakan untuk membayar cicilan utang lama.
Langkah ini dianggap sebagai proses naik kelas bagi masyarakat kecil. Dari yang sebelumnya hanya sebagai konsumen, MBR didorong menjadi pelaku ekonomi produktif. Iin menekankan bahwa proses ini membutuhkan kesabaran dan pendampingan teknis, mulai dari pengurusan legalitas usaha seperti Nomor Induk Berusaha atau NIB melalui sistem online single submission hingga strategi pemasaran lokal. Dengan memiliki NIB dan catatan keuangan usaha yang rapi, profil MBR di mata bank akan bertransformasi dari berisiko menjadi potensial. Hal ini secara otomatis akan memperbaiki skor kredit mereka secara perlahan namun pasti.
Satu hal yang menjadi catatan penting Iin Insiati adalah keterbatasan kemampuan pengembang dalam membantu secara terus menerus jika hanya mengandalkan bantuan finansial langsung. Maka dari itu, membangun "mesin uang" di tingkat rumah tangga adalah solusi yang lebih berkelanjutan. APERNAS Jawa Timur berkomitmen untuk menyediakan ruang-ruang usaha di kawasan perumahan yang mereka kembangkan agar UMKM milik MBR tersebut memiliki pasar yang pasti dari sesama penghuni perumahan.
Simulasi Bisnis: Menciptakan Keuntungan di Atas Kertas dan Realita
Untuk mewujudkan gagasan tersebut, dibutuhkan simulasi yang matang mengenai jenis usaha yang cocok bagi MBR dengan modal di bawah Rp5 juta namun mampu menghasilkan laba bersih minimal Rp1,2 juta per bulan guna menutup angsuran KPR di masa depan. Berdasarkan riset dan pengalaman lapangan, Iin Insiati menyarankan beberapa sektor yang sangat relevan dengan kebutuhan sehari-hari masyarakat di Jawa Timur, salah satunya adalah sektor kuliner sarapan pagi.
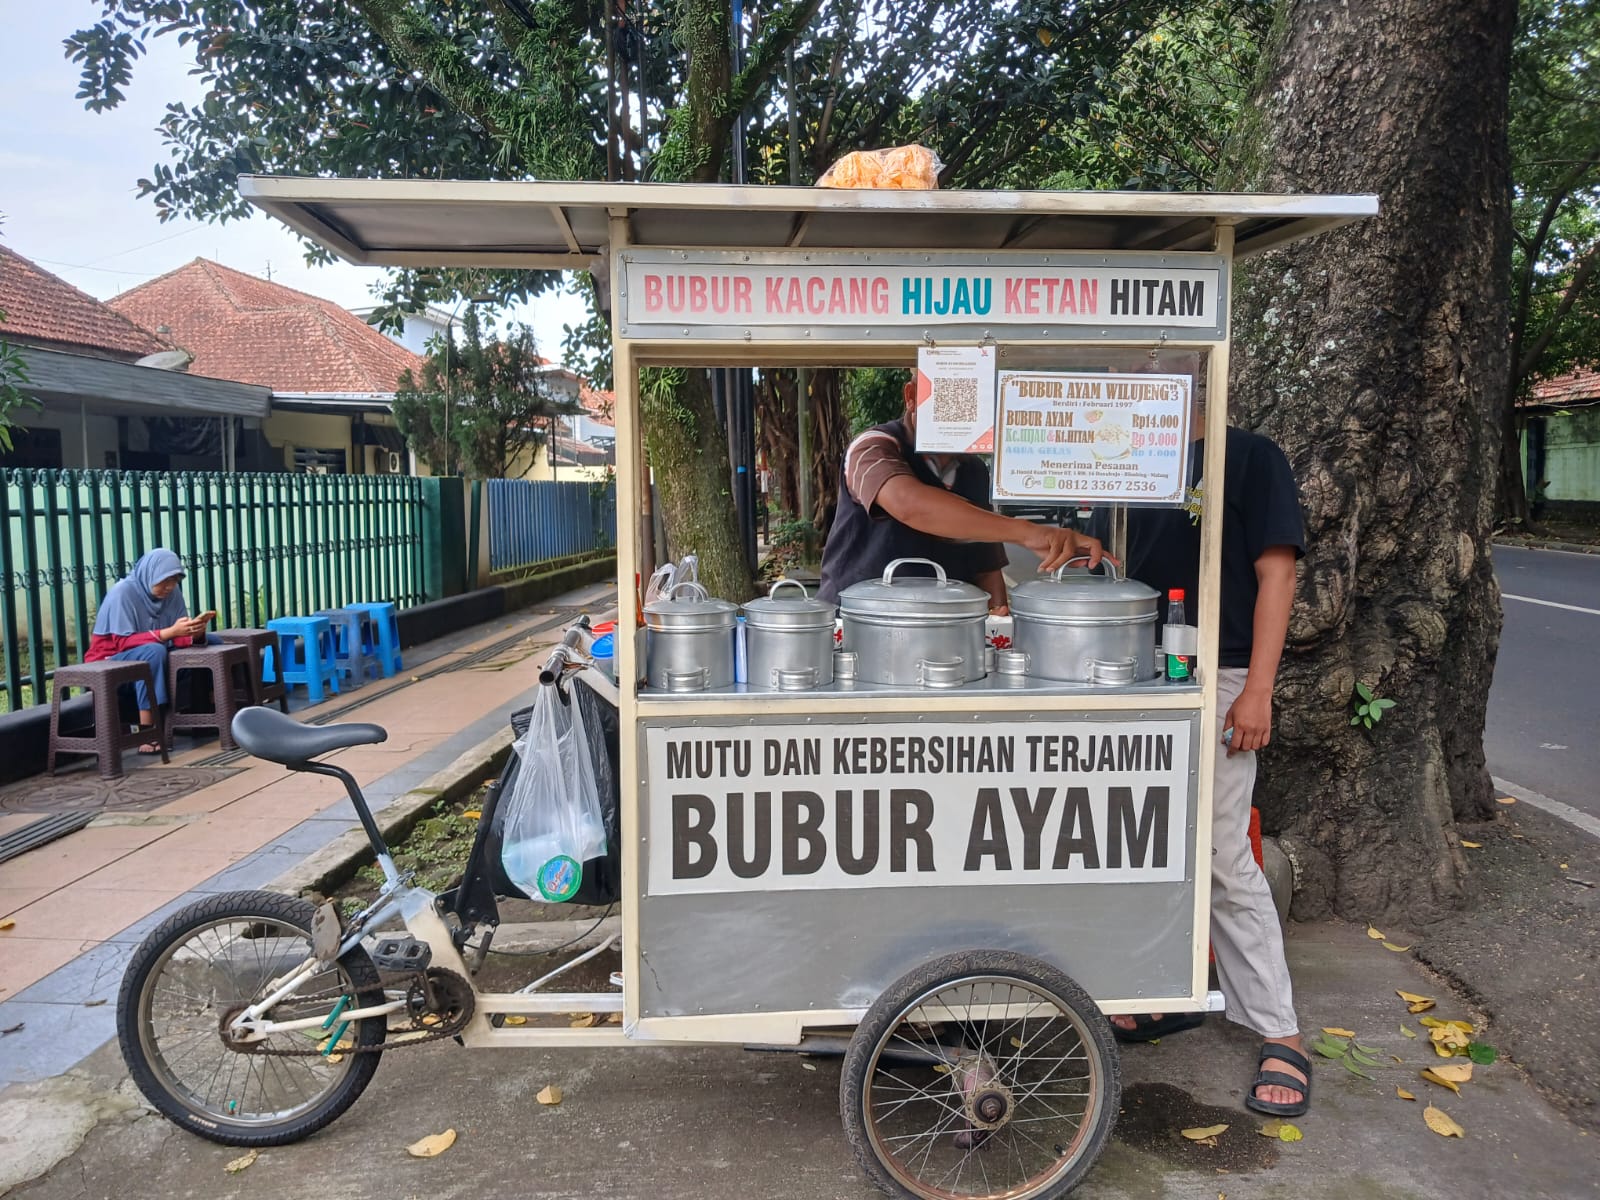
Bayangkan seorang MBR yang memulai usaha nasi uduk atau nasi kuning di depan rumah. Dengan modal awal sekitar Rp1,8 juta untuk membeli gerobak sederhana dan peralatan memasak, mereka bisa memulai operasional harian. Jika dalam satu hari mereka mampu menjual 50 porsi dengan harga Rp12.000 per porsi, maka pendapatan kotor harian mencapai Rp600.000. Setelah dikurangi biaya bahan baku sebesar Rp350.000, laba bersih harian yang didapat adalah Rp250.000. Jika usaha ini dijalankan selama 25 hari kerja dalam sebulan, laba bersih yang terkumpul mencapai Rp6,25 juta. Angka ini jauh melampaui kebutuhan cicilan rumah Rp1,2 juta dan sangat cukup untuk melunasi tunggakan pinjol di bawah Rp5 juta hanya dalam waktu dua bulan.
Selain kuliner, jasa perawatan barang hobi seperti deep cleaning sepatu dan tas juga menjadi peluang emas di wilayah perkotaan seperti Malang dan Surabaya. Bisnis ini tidak memerlukan mesin mahal, melainkan keahlian dan bahan pembersih khusus. Dengan modal investasi peralatan sekitar Rp3,5 juta, seorang pelaku usaha mikro bisa mendapatkan keuntungan bersih sekitar Rp140.000 per hari hanya dengan melayani 5 pasang sepatu. Dalam sebulan, pendapatan bersih sebesar Rp3,5 juta sudah sangat aman untuk menopang cicilan KPR. Simulasi ini menunjukkan bahwa dengan bimbingan yang tepat, MBR sebenarnya memiliki kapasitas ekonomi yang jauh lebih besar dari yang diperkirakan perbankan saat ini.
Sinergi Permodalan: Kolaborasi APERNAS dan Lembaga Keuangan
Iin Insiati menyadari bahwa MBR yang sudah terbelit utang akan kesulitan mendapatkan modal awal meskipun nominalnya kecil. Di sinilah peran strategis APERNAS Jawa Timur untuk membangun ekosistem kolaborasi. Salah satu mitra yang sangat potensial adalah Bank UMKM Jatim atau BPR Jatim yang memiliki program Prokesra dengan suku bunga sangat rendah, yakni hanya 3 persen per tahun. APERNAS dapat bertindak sebagai penjamin atau pemberi referensi bagi MBR binaan mereka agar bisa mengakses modal kerja tersebut tanpa prosedur yang berbelit.
Selain perbankan, lembaga filantropi seperti BAZNAS Jawa Timur juga memiliki peran krusial melalui program zakat produktif. Bagi MBR yang masuk dalam kategori asnaf namun memiliki potensi usaha, bantuan modal dari BAZNAS dapat menjadi penyelamat untuk memutus rantai ketergantungan pada rentenir atau pinjaman berbunga tinggi. Sinergi ini menciptakan jaring pengaman sosial yang kuat, di mana MBR dibantu untuk melunasi utang masa lalunya terlebih dahulu menggunakan dana hibah atau pinjaman lunak, sembari membangun usaha yang akan menjamin kelangsungan pembayaran KPR nantinya.
Model kerja sama ini juga melibatkan para pengembang di bawah naungan APERNAS sebagai bagian dari tanggung jawab sosial perusahaan atau corporate social responsibility. Pengembang dapat menyediakan paket-paket usaha siap jalan bagi calon penghuni mereka. Dengan cara ini, risiko kegagalan akad kredit akibat masalah BI Checking dapat diminimalisir sejak dini. Iin percaya bahwa kolaborasi antara asosiasi, perbankan daerah, dan lembaga sosial adalah kunci utama untuk membongkar kebuntuan akses properti bagi masyarakat kecil.
Prosedur Pemulihan SLIK OJK: Langkah Administratif Pasca Pelunasan
Membangun UMKM adalah langkah ekonomi, namun pembersihan nama di otoritas keuangan tetap membutuhkan langkah administratif yang disiplin. Iin Insiati menekankan bahwa setelah MBR berhasil melunasi tunggakannya dari hasil usaha UMKM, mereka harus segera mengurus Surat Keterangan Lunas atau SKL dari pihak pemberi pinjaman. Surat ini adalah dokumen sakti yang membuktikan bahwa kewajiban finansial telah terpenuhi secara tuntas.
Banyak masyarakat yang beranggapan bahwa setelah utang lunas, nama mereka akan bersih secara otomatis di hari yang sama. Padahal, sistem SLIK OJK membutuhkan waktu pembaruan data yang biasanya dilakukan secara berkala setiap bulan oleh lembaga keuangan. MBR disarankan untuk proaktif melaporkan pelunasan tersebut ke bank penyalur KPR dengan membawa SKL asli. Bank penyalur seperti BTN biasanya memiliki diskresi untuk melanjutkan proses pengajuan kredit jika nasabah mampu menunjukkan bukti pelunasan yang valid, meskipun data di sistem pusat OJK belum terperbarui sepenuhnya.
Selain itu, MBR juga dapat memanfaatkan layanan konsultasi di kantor OJK terdekat atau melalui portal iDebku untuk memastikan data mereka telah diperbarui. Kesadaran akan pentingnya reputasi finansial ini adalah bagian dari literasi keuangan yang terus ditanamkan APERNAS Jawa Timur kepada para MBR. Iin berharap dengan edukasi yang masif, ke depannya tidak ada lagi masyarakat yang meremehkan keterlambatan pembayaran tagihan sekecil apa pun karena dampaknya bisa menutup akses terhadap kebutuhan primer seperti rumah.
Mewujudkan Mimpi Hunian Layak di Tahun 2026
Pertemuan di Malang tersebut memberikan gambaran optimis bahwa tantangan besar dalam industri properti selalu memiliki jalan keluar jika ada kemauan untuk berinovasi. Iin Insiati dengan tegas menyatakan bahwa target 3 juta rumah pada tahun 2026 bukan sekadar deretan angka statistik bagi APERNAS Jawa Timur. Di balik angka tersebut, ada martabat jutaan kepala keluarga yang merindukan atap untuk berteduh.
Strategi menaikkan kelas MBR melalui UMKM bukan hanya soal memuluskan jalan menuju KPR, tetapi juga soal membangun ketahanan ekonomi nasional dari unit terkecil, yaitu keluarga. Ketika MBR memiliki usaha yang eksis, mereka tidak hanya mampu membeli rumah, tetapi juga mampu memberikan kehidupan yang lebih layak bagi anak-anak mereka. Inilah esensi dari pembangunan perumahan yang sebenarnya: bukan sekadar membangun bata dan semen, tetapi membangun kehidupan yang bermartabat.
Ketua APERNAS Jawa Timur ini menutup penjelasannya dengan harapan agar pemerintah pusat memberikan relaksasi kebijakan terkait batasan SLIK OJK untuk utang-utang kecil yang bersifat administratif. Baginya, sangat tidak adil jika masa depan hunian seseorang harus hancur hanya karena kekhilafan membayar tagihan belanja online yang nilainya tidak seberapa. Dengan semangat kolaborasi dan inovasi, Jawa Timur siap menjadi pionir dalam mewujudkan inklusi properti bagi seluruh lapisan masyarakat tanpa terkecuali.
Sumber dan Referensi:
- Bank UMKM Jawa Timur - Pembiayaan Prokesra (https://bankumkm.id/)
- Otoritas Jasa Keuangan - Layanan iDebku (https://idebku.ojk.go.id/)
- BP Tapera - Portal Informasi Rumah Subsidi ([tautan mencurigakan telah dihapus])
- APERNAS - Asosiasi Pengembang Rumah Sederhana Sehat Nasional (https://www.apernas.or.id/)
- Kementerian Perumahan dan Kawasan Permukiman Republik Indonesia (https://pu.go.id/)
- BAZNAS Jawa Timur - Program Zakat Produktif (https://kotamalang.baznas.go.id/)