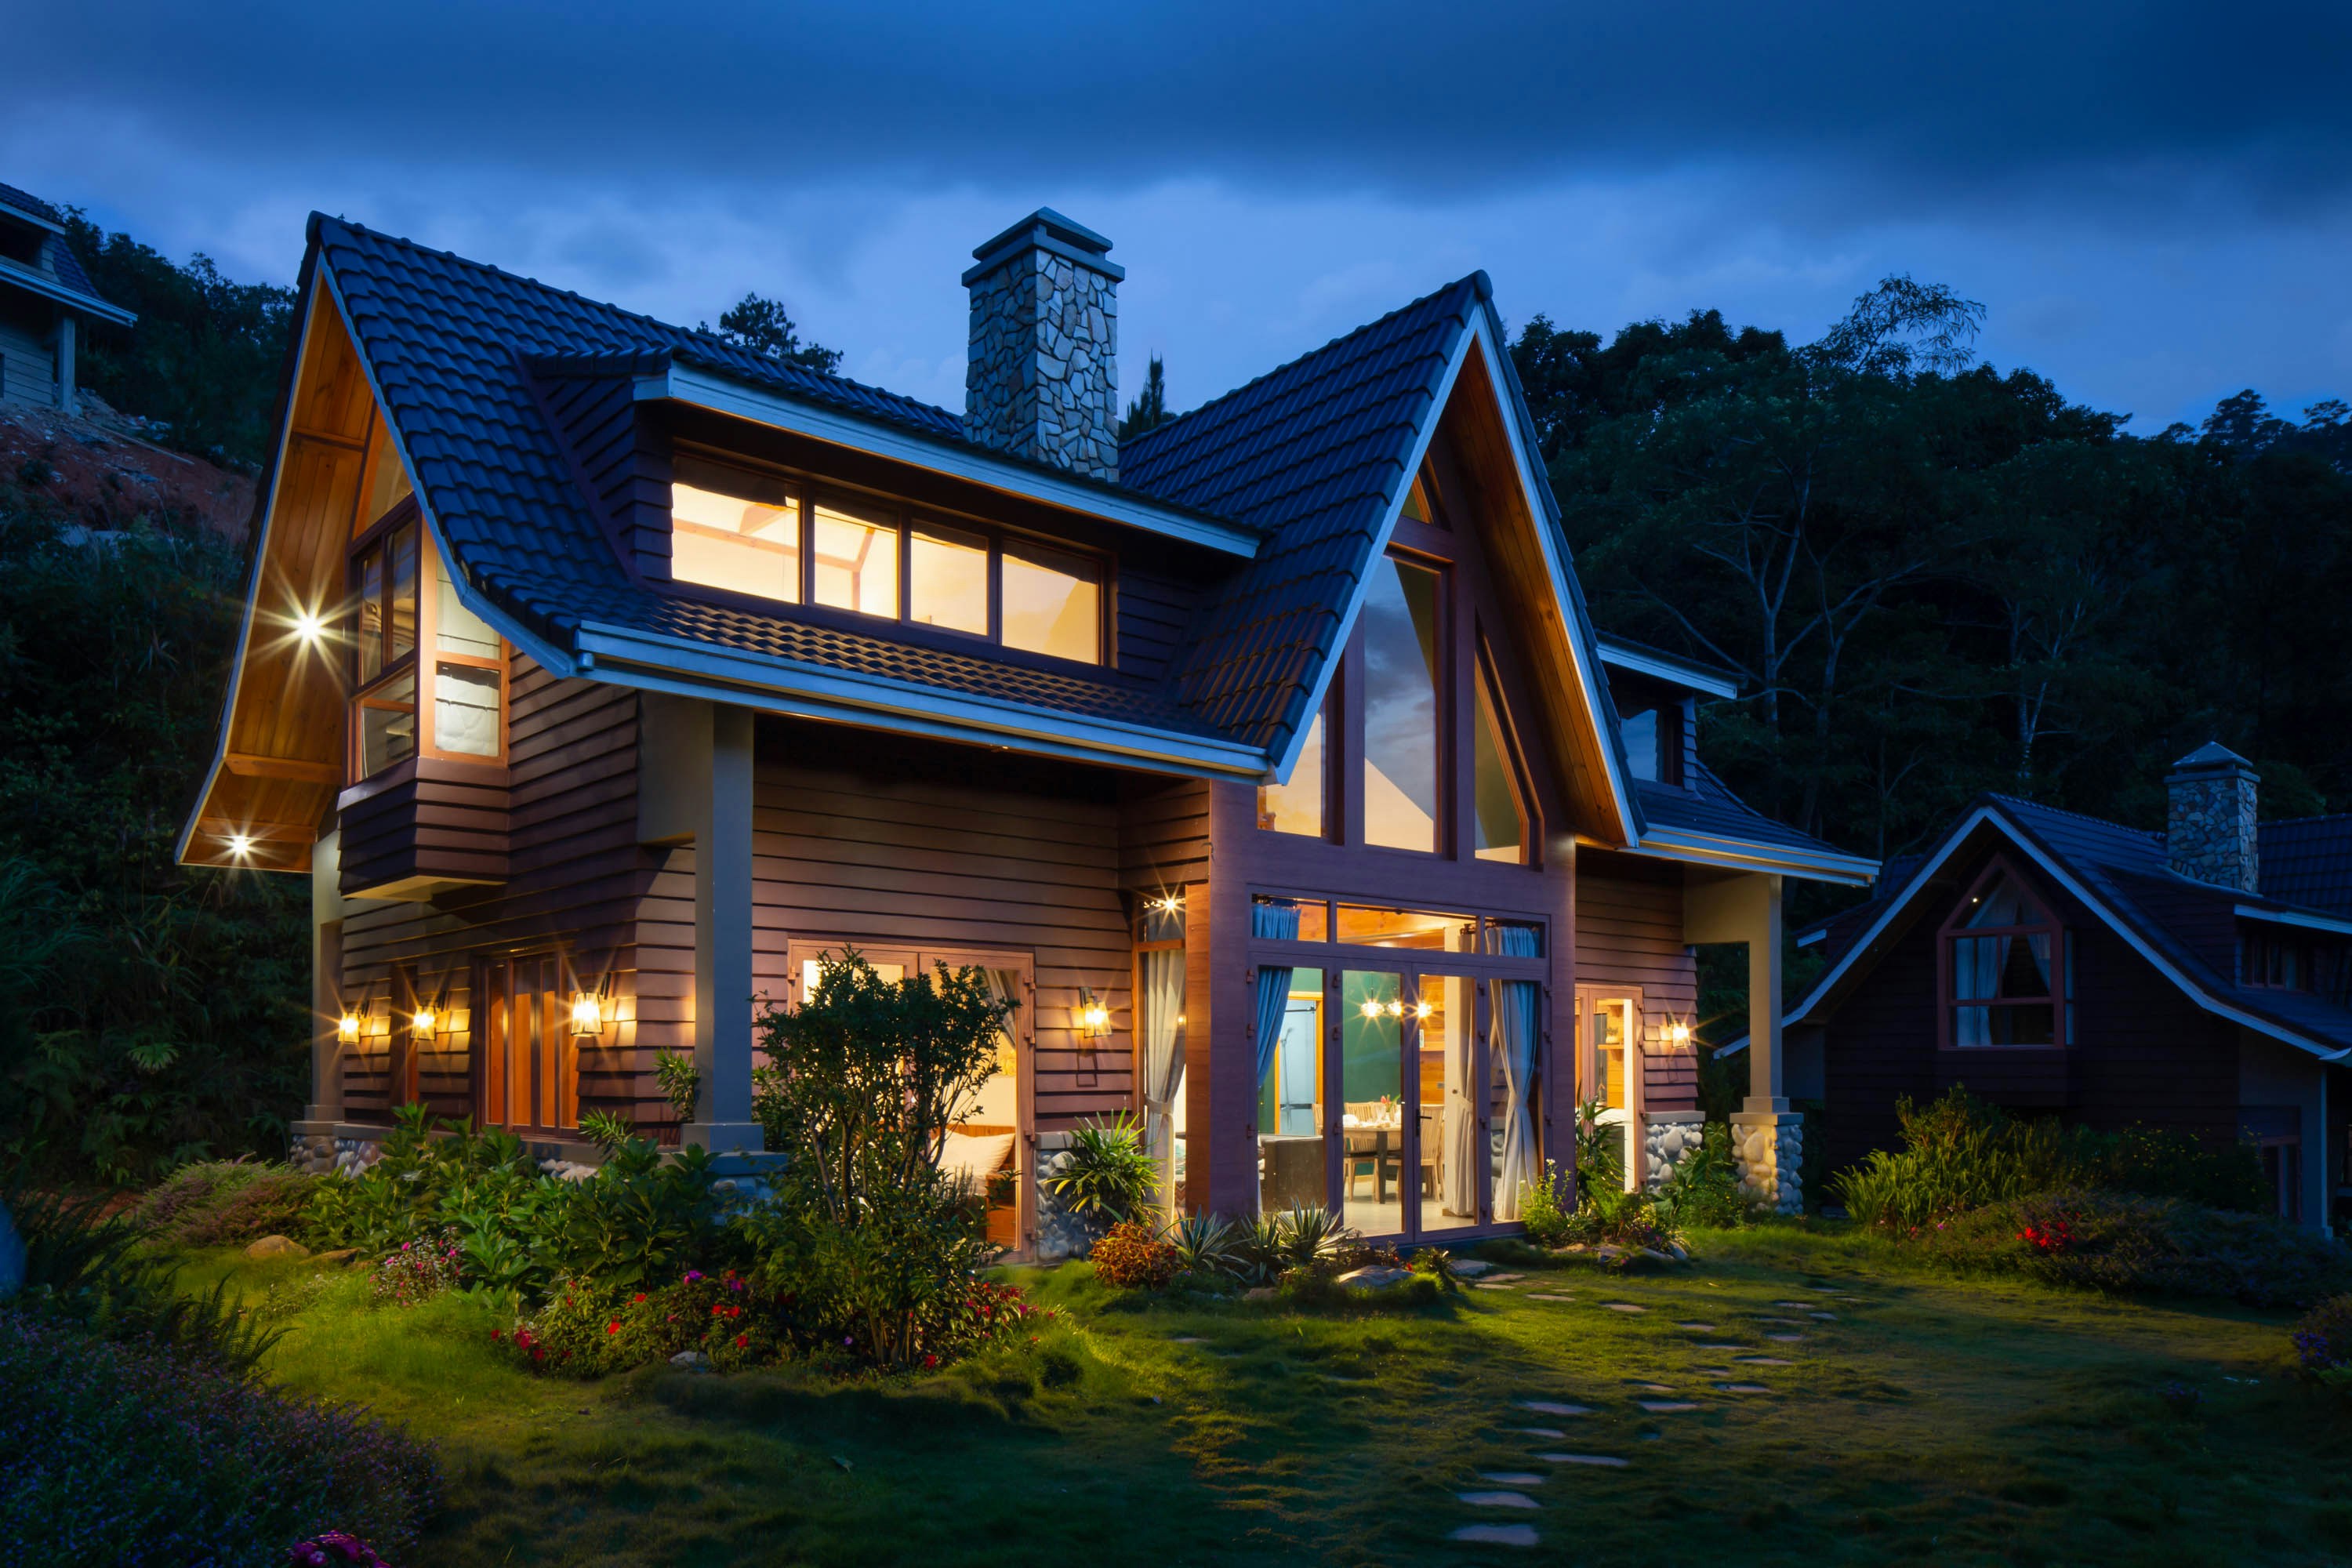

Pemerintah mengalokasikan Rp57,7 triliun pada APBN 2026 untuk mendukung program pembangunan tiga juta rumah per tahun melalui sinergi pembiayaan sekunder bersama dana SMF.
Jakarta, Propertimedia - Sektor properti Indonesia kini sedang bersiap menghadapi ambisi besar pemerintah dalam menyelesaikan tantangan klasik di bidang perumahan, yaitu angka kesenjangan antara kebutuhan dan ketersediaan hunian atau yang sering disebut dengan istilah backlog. Memasuki tahun anggaran 2026, fokus kebijakan negara tidak lagi hanya pada skala pembangunan rutin, melainkan pada akselerasi masif yang ditargetkan mencapai angka tiga juta rumah per tahun. Langkah ini dipandang sebagai salah satu instrumen utama untuk memicu pertumbuhan ekonomi nasional hingga mencapai target delapan persen. Strategi yang ditempuh pun melibatkan perombakan arsitektur anggaran yang lebih terukur, penguatan peran lembaga pembiayaan sekunder, hingga sinkronisasi kebijakan antara pemerintah pusat dan daerah untuk menghilangkan hambatan biaya administratif bagi masyarakat berpenghasilan rendah.
Target pembangunan tiga juta rumah ini terbagi menjadi dua kelompok besar yang mencakup pembangunan satu juta rumah di kawasan perkotaan dan dua juta rumah di kawasan pedesaan serta pesisir. Pembagian ini menunjukkan adanya pergeseran strategi dari yang sebelumnya sangat urban-sentris menjadi lebih inklusif terhadap wilayah-wilayah yang selama ini kurang tersentuh oleh pembangunan properti formal. Melalui pendekatan ini, pemerintah berharap dapat mengurangi kepadatan penduduk di pusat kota sekaligus menggerakkan ekonomi di tingkat desa. Namun, untuk mewujudkan visi tersebut, diperlukan dukungan finansial yang sangat kuat dan skema pembiayaan yang berkelanjutan agar tidak membebani kapasitas fiskal negara secara berlebihan dalam jangka panjang.
Arsitektur Anggaran dan Komitmen APBN 2026
Pemerintah melalui Kementerian Keuangan telah menetapkan pagu anggaran yang signifikan untuk menopang keberlangsungan program perumahan nasional ini. Pada tahun anggaran 2026, alokasi dana APBN yang disiapkan mencapai angka Rp57,7 triliun yang akan dikelola oleh Kementerian Perumahan dan Kawasan Permukiman. Dana sebesar ini direncanakan untuk mendanai pembangunan langsung sekitar 770.000 unit rumah yang menyasar segmen masyarakat paling membutuhkan. Komitmen anggaran ini menjadi sinyal kuat bagi industri properti bahwa negara hadir sebagai penjamin ketersediaan hunian bagi rakyat, sekaligus menjadi motor penggerak bagi ratusan subsektor industri manufaktur yang terkait erat dengan pembangunan rumah.
Anggaran tersebut tidak hanya dialokasikan untuk pembangunan fisik semata, tetapi juga didistribusikan ke dalam berbagai instrumen subsidi yang bertujuan untuk menurunkan beban finansial calon pembeli. Salah satu alokasi penting adalah penyediaan dana sebesar Rp5,6 triliun yang diperuntukkan bagi Subsidi Bantuan Uang Muka atau SBUM serta subsidi bunga kredit perumahan. Melalui skema ini, pemerintah berupaya memastikan bahwa cicilan bulanan yang harus dibayar oleh Masyarakat Berpenghasilan Rendah atau MBR tetap berada dalam batas kemampuan finansial mereka. Pendekatan ini sangat krusial mengingat tantangan utama bagi MBR adalah akumulasi dana awal yang sering kali menjadi penghalang utama dalam mengakses Kredit Pemilikan Rumah atau KPR.
Selain itu, efisiensi dan transparansi dalam penggunaan anggaran menjadi prioritas utama kementerian untuk menghindari terjadinya penyimpangan. Pengawasan yang ketat dilakukan mulai dari proses perencanaan hingga realisasi di lapangan guna memastikan setiap rupiah yang dikeluarkan benar-benar bertransformasi menjadi unit hunian yang layak dan sehat. Pemerintah menegaskan bahwa serapan anggaran perumahan ini akan menjadi salah satu indikator kinerja utama birokrasi, mengingat dampak sosial yang sangat besar bagi peningkatan kualitas hidup masyarakat. Dengan pengelolaan anggaran yang akuntabel, kepercayaan sektor swasta dan perbankan diharapkan terus meningkat untuk ikut terlibat dalam ekosistem pembangunan rumah nasional ini.
Peran Strategis Dana SMF dan Pembiayaan Sekunder
Dalam memperkuat struktur pembiayaan, pemerintah tidak hanya mengandalkan dana murni dari kas negara, tetapi juga mengoptimalkan peran PT Sarana Multigriya Finansial atau SMF sebagai lembaga pembiayaan sekunder perumahan. Pada tahun 2026, direncanakan terdapat skema pencampuran dana atau blending antara dana APBN dengan dana dari SMF sebesar Rp6,6 triliun. Kehadiran SMF berfungsi untuk menyediakan likuiditas jangka panjang bagi perbankan penyalur KPR, sehingga bank memiliki kapasitas yang lebih besar untuk menyalurkan pembiayaan rumah tanpa harus khawatir terhadap risiko ketidakcocokan jangka waktu atau maturity mismatch antara dana simpanan masyarakat dan tenor KPR yang panjang.
Sinergi pembiayaan ini memungkinkan terciptanya suku bunga KPR yang lebih stabil dan terjangkau bagi konsumen akhir. Dengan adanya dukungan dari SMF, perbankan dapat menawarkan tenor cicilan yang lebih panjang, bahkan mencapai 20 hingga 30 tahun, yang sangat membantu MBR dalam membagi beban biaya bulanan menjadi lebih ringan. Selain itu, SMF juga berperan dalam mendorong standarisasi dokumentasi KPR dan pengembangan pasar surat berharga berbasis aset perumahan. Langkah ini merupakan bagian dari upaya menciptakan pasar pembiayaan perumahan yang lebih dalam dan matang di Indonesia, di mana dana-dana investasi dari pasar modal dapat dialirkan kembali untuk mendanai pembangunan perumahan rakyat.
Strategi pembiayaan sekunder ini juga mencakup pemberian jaminan bagi sektor perbankan agar lebih berani masuk ke segmen masyarakat di sektor informal yang selama ini sulit mendapatkan akses KPR. Melalui profil risiko yang terkelola dengan baik berkat dukungan dana pembiayaan sekunder, perbankan dapat memperluas portofolio kredit mereka ke kelompok pekerja mandiri atau freelancer yang memiliki kemampuan bayar namun tidak memiliki slip gaji formal. Kolaborasi antara kementerian, SMF, dan perbankan nasional ini menjadi tulang punggung bagi keberlanjutan pasokan dana untuk mewujudkan target tiga juta rumah tanpa sepenuhnya menguras cadangan fiskal negara.
Insentif Fiskal dan Dorongan Sisi Permintaan
Selain bantuan langsung dalam bentuk subsidi, pemerintah juga memberikan stimulus melalui kebijakan perpajakan yang sangat menguntungkan bagi pasar properti di tahun 2026. Melalui Peraturan Menteri Keuangan Nomor 90 Tahun 2025, pemerintah secara resmi melanjutkan pemberian insentif Pajak Pertambahan Nilai Ditanggung Pemerintah atau PPN DTP sebesar 100 persen untuk pembelian rumah siap huni. Insentif ini berlaku bagi unit rumah dengan harga jual maksimal Rp5 miliar, di mana bagian harga jual sampai dengan Rp2 miliar dibebaskan sepenuhnya dari kewajiban pajak. Kebijakan ini merupakan langkah cerdas untuk menjaga momentum pertumbuhan ekonomi dan mempertahankan daya beli masyarakat kelas menengah yang menjadi penyokong utama pasar properti residensial.
Penerapan PPN DTP 100 persen ini memberikan penghematan biaya yang signifikan bagi pembeli rumah, yang dalam banyak kasus setara dengan biaya renovasi awal atau pengadaan furnitur. Insentif ini juga mendorong para pengembang untuk segera menyelesaikan konstruksi bangunan mereka agar dapat diserahterimakan dalam periode masa pajak tahun 2026. Dengan adanya percepatan di sisi penawaran atau supply side, diharapkan siklus perputaran dana di industri properti menjadi lebih cepat. Pemerintah melihat bahwa sektor properti memiliki keterkaitan luas dengan berbagai industri lain, sehingga setiap unit rumah yang terjual akan memberikan dampak ekonomi berantai bagi produsen material bangunan, penyedia jasa konstruksi, hingga sektor ritel perumahan.
Dorongan dari sisi permintaan ini juga didukung oleh perpanjangan kebijakan Bank Indonesia terkait uang muka atau down payment nol persen melalui pelonggaran rasio Loan to Value atau LTV. Dengan kombinasi bebas pajak PPN dan DP nol persen, hambatan masuk bagi pembeli rumah pertama menjadi sangat minim. Strategi ini dirancang untuk menarik minat kelompok usia produktif atau milenial yang saat ini mendominasi struktur demografi Indonesia. Dengan mempermudah akses kepemilikan rumah, pemerintah berharap dapat membangun ketahanan finansial keluarga muda sekaligus memastikan bahwa sektor properti tetap menjadi instrumen investasi yang menarik di tengah fluktuasi ekonomi global.
Kolaborasi Pusat dan Daerah dalam Reformasi BPHTB
Keberhasilan program perumahan nasional ini sangat bergantung pada dukungan pemerintah daerah dalam menyelaraskan biaya-biaya administratif yang menjadi kewenangan daerah. Salah satu poin krusial dalam Surat Keputusan Bersama atau SKB tiga menteri adalah arahan bagi pemerintah daerah untuk memberikan pembebasan Bea Perolehan Hak atas Tanah dan Bangunan atau BPHTB bagi MBR. Selama ini, biaya pajak daerah ini sering kali dirasakan memberatkan bagi masyarakat kelas bawah karena nilainya yang cukup tinggi dan harus dibayar tunai di awal proses transaksi. Dengan adanya pengurangan atau pembebasan BPHTB, biaya keseluruhan yang harus dikeluarkan pembeli rumah bersubsidi dapat ditekan secara drastis.
Selain BPHTB, pemerintah daerah juga diminta untuk mempercepat proses penerbitan izin Persetujuan Bangunan Gedung atau PBG serta memberikan keringanan atau pembebasan retribusi terkait perizinan tersebut. Sinkronisasi antara kebijakan pusat dan daerah ini menjadi kunci untuk menghilangkan pungutan-pungutan yang tidak perlu yang sering kali membuat harga rumah melonjak secara artifisial. Beberapa daerah telah merespons positif arahan ini dengan menerbitkan Peraturan Kepala Daerah atau Perkada yang secara spesifik mengatur tentang insentif pajak daerah bagi perumahan MBR. Langkah ini tidak hanya membantu rakyat kecil memiliki rumah, tetapi juga meningkatkan kepatuhan administrasi pertanahan di wilayah tersebut.
Pemerintah pusat terus memantau daerah-daerah yang belum menyesuaikan regulasi mereka dengan amanat program nasional perumahan. Pelaporan rutin mengenai penerbitan izin dan insentif pajak daerah kini diwajibkan sebagai bentuk pertanggungjawaban pemerintah daerah dalam menyukseskan visi satu peta pembangunan nasional. Dengan hilangnya beban pajak daerah, daya tarik investasi properti di berbagai wilayah akan semakin meningkat. Sinergi ini membuktikan bahwa penanganan masalah perumahan bukan hanya tanggung jawab satu kementerian, melainkan gerakan gotong royong nasional yang melibatkan seluruh elemen pemerintahan demi mewujudkan pemerataan kesejahteraan.
Peran APERNAS dan Asosiasi Pengembang dalam Ekosistem
Pelaksanaan pembangunan di lapangan sangat bergantung pada peran aktif para pengembang yang tergabung dalam berbagai asosiasi, seperti REI, APERSI, dan secara khusus APERNAS atau Asosiasi Pengembang Rumah Sederhana Sehat Nasional. APERNAS memiliki peran strategis karena 100 persen anggotanya memfokuskan diri pada pembangunan rumah sederhana tapak dan susun bagi MBR dengan dukungan pembiayaan FLPP. Asosiasi ini menjadi mitra terdepan pemerintah dalam menyalurkan bantuan subsidi kepada masyarakat yang benar-benar membutuhkan, sekaligus memastikan bahwa kualitas bangunan yang dihasilkan memenuhi standar teknis rumah sehat yang telah ditetapkan.
Kinerja asosiasi pengembang di tahun 2026 juga diukur melalui tingkat keterhunian unit rumah yang telah dibangun. Berdasarkan data evaluasi terbaru, APERNAS menempati posisi teratas dalam hal persentase keterhunian, yang menandakan bahwa pemilihan lokasi dan ketepatan sasaran konsumen oleh anggotanya berjalan sangat efektif. Pemerintah mendorong para pengembang untuk tidak hanya sekadar membangun fisik bangunan, tetapi juga membangun ekosistem lingkungan yang layak, lengkap dengan fasilitas jalan, drainase, dan akses listrik serta air bersih yang memadai. Edukasi kepada masyarakat mengenai pemeliharaan rumah dan pelaporan keterhunian secara mandiri melalui aplikasi digital juga terus diperkuat guna memastikan subsidi negara tepat guna.
Sinergi antara pengembang dan perbankan juga diarahkan untuk mempercepat proses pasca-akad, sehingga masyarakat dapat segera menempati rumah mereka tanpa harus menunggu proses administrasi yang berbelit-belit. Asosiasi pengembang juga berperan sebagai jembatan informasi antara regulator dan pelaku usaha di daerah, terutama dalam memberikan masukan mengenai ketersediaan lahan yang aman dari bencana dan sesuai dengan rencana tata ruang. Dengan kolaborasi yang solid, target pembangunan jutaan rumah per tahun bukan lagi sekadar angka di atas kertas, melainkan kenyataan fisik yang memberikan rasa aman dan martabat bagi keluarga Indonesia.
Dampak Ekonomi dan Efek Pengganda Industri
Program pembangunan tiga juta rumah per tahun memiliki dimensi strategis yang jauh melampaui sekadar penyediaan papan. Sektor properti dikenal sebagai industri yang memiliki efek pengganda atau multiplier effect yang sangat luas, yang melibatkan lebih dari 180 subsektor industri lainnya. Ketika sebuah proyek perumahan berjalan, hal itu secara otomatis menggerakkan industri semen, baja, keramik, cat, hingga industri furnitur dan perlengkapan rumah tangga. Aktivitas konstruksi yang masif ini juga menyerap tenaga kerja dalam jumlah besar, mulai dari tenaga ahli arsitektur hingga tukang bangunan di pelosok desa, yang secara langsung berkontribusi pada penurunan angka pengangguran.
Kementerian Perindustrian sangat mengapresiasi keberlanjutan insentif properti di tahun 2026 karena dipandang mampu menjaga stabilitas utilitas pabrik-pabrik manufaktur nasional di tengah fluktuasi permintaan ekspor. Dengan pasar domestik yang terjaga melalui program perumahan rakyat, industri nasional memiliki basis permintaan yang kuat untuk terus beroperasi dan melakukan ekspansi. Pemerintah memproyeksikan bahwa kontribusi sektor properti dan konstruksi terhadap Produk Domestik Bruto atau PDB nasional akan meningkat signifikan, yang pada akhirnya akan memperkuat fondasi ekonomi Indonesia menuju visi Indonesia Emas 2045.
Dampak ekonomi ini juga terasa pada peningkatan daya beli masyarakat di sekitar kawasan pengembangan baru. Pembangunan perumahan sering kali diikuti dengan tumbuhnya pusat-pusat ekonomi kecil, seperti pasar, pertokoan, dan penyedia jasa layanan harian. Transformasi kawasan yang sebelumnya tidak produktif menjadi kawasan hunian yang tertata rapi akan meningkatkan nilai aset tanah masyarakat dan mendorong pemerataan kesejahteraan wilayah. Dengan demikian, investasi negara dalam bentuk subsidi perumahan dan insentif fiskal sebenarnya merupakan investasi jangka panjang untuk menciptakan siklus ekonomi yang inklusif dan berkelanjutan bagi seluruh rakyat Indonesia.
FAQ: Tanya Jawab Strategi Perumahan 2026
Apa perbedaan utama antara skema FLPP dan Program Tiga Juta Rumah?
Fasilitas Likuiditas Pembiayaan Perumahan atau FLPP adalah skema subsidi bunga kredit yang sudah berjalan untuk membantu MBR memiliki rumah dengan cicilan ringan. Sementara Program Tiga Juta Rumah adalah target volume pembangunan nasional yang didukung oleh berbagai instrumen, termasuk FLPP, pembangunan langsung melalui APBN, renovasi rumah tidak layak huni, dan insentif pajak daerah.
Bagaimana cara pemerintah memastikan rumah subsidi di pedesaan tetap layak huni?
Pemerintah melalui Kementerian Perumahan menetapkan standarisasi kualitas bangunan yang ketat dan melakukan pemantauan rutin melalui sistem digital. Selain itu, asosiasi pengembang diwajibkan melakukan pembinaan kepada penerima manfaat dan memastikan unit rumah dilengkapi dengan infrastruktur dasar seperti sanitasi dan air bersih sebelum dilakukan penyerahan kunci.
Apakah masyarakat sektor informal bisa mendapatkan manfaat dari program pembiayaan ini?
Ya, pemerintah terus memperluas akses pembiayaan bagi pekerja mandiri atau informal. Melalui sinergi dengan dana pembiayaan sekunder dari SMF dan bank-bank penyalur, terdapat skema verifikasi pendapatan alternatif yang memungkinkan pekerja non-formal untuk mendapatkan fasilitas KPR subsidi selama mereka memenuhi kriteria MBR dan belum pernah memiliki rumah.
Mengapa pembebasan BPHTB di daerah sangat penting bagi kesuksesan program ini?
BPHTB adalah komponen biaya pajak yang cukup besar yang harus dibayar di muka saat transaksi properti. Bagi MBR, biaya ini sering kali menjadi beban berat yang menghambat proses akad kredit. Pembebasan BPHTB oleh pemerintah daerah secara langsung menurunkan biaya awal atau closing cost yang harus disiapkan pembeli, sehingga rumah menjadi jauh lebih terjangkau.
Program pembangunan perumahan nasional tahun 2026 mencerminkan tekad kuat negara untuk menyelesaikan persoalan hunian melalui pendekatan yang komprehensif. Dengan optimalisasi anggaran APBN, sinergi pembiayaan sekunder bersama SMF, serta dukungan penuh dari asosiasi pengembang dan pemerintah daerah, ekosistem properti Indonesia kini berada pada jalur yang benar untuk memberikan dampak nyata bagi kesejahteraan rakyat. Keberlanjutan kebijakan ini akan menjadi penentu apakah visi hunian layak bagi semua dapat tercapai, sekaligus menjadi pilar bagi pertumbuhan ekonomi nasional yang tangguh dan inklusif di masa depan.
Sumber dan Referensi:
- Kementerian Perumahan dan Kawasan Permukiman: Rencana Strategis dan Usulan Anggaran Pembangunan Perumahan Tahun Anggaran 2026. (pkp.go.id)
- Kementerian Keuangan Republik Indonesia: Nota Keuangan dan Struktur APBN 2026 untuk Sektor Infrastruktur Sosial dan Perumahan. (mediakeuangan.kemenkeu.go.id)
- Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera): Laporan Evaluasi Kinerja Keterhunian Rumah FLPP dan Sinergi Asosiasi Pengembang 2025. (tapera.go.id)
- Pemerintah Provinsi Lampung (Portal Informasi Pusat): Arahan Strategis Percepatan Program 3 Juta Rumah dan Pembebasan Pajak Daerah BPHTB. (lampungprov.go.id)
- Peraturan Menteri Keuangan RI: PMK Nomor 90 Tahun 2025 tentang PPN Ditanggung Pemerintah Atas Penyerahan Rumah Tapak dan Satuan Rumah Susun TA 2026. (jdih.kemenkeu.go.id)